
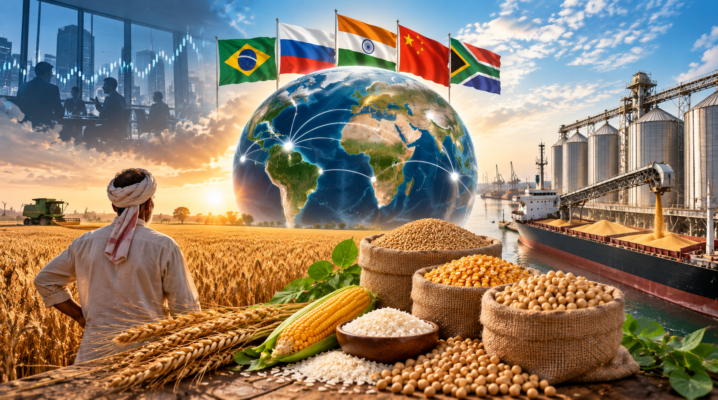
हर सुबह, ग्लोबल साउथ (विकासशील देशों) के करोड़ों किसान एक ऐसा काम करने के लिए अपने खेतों में उतरते हैं, जो मानव सभ्यता के लिए सबसे ज़्यादा ज़रूरी है: अनाज उगाना। ब्राज़ील के सेराडो (Cerrado) के विशाल मशीनीकृत सोयाबीन खेतों से लेकर, पंजाब की नहरों से सिंचित गेहूं की बेल्ट, और रूस के मक्के के बड़े-बड़े खेतों तक, ये किसान हमारी धरती के बायोलॉजिकल इंजन हैं। वे मिट्टी को संवारते हैं, मौसम की मार झेलते हैं, और खेती के भारी शारीरिक जोखिम उठाते हैं।
लेकिन, जब फ़सल कटकर स्थानीय मंडी में पहुंचती है, तो एक अजीब आर्थिक विडंबना सामने आती है। उनकी महीनों की कड़ी मेहनत का असली वित्तीय मूल्य उनकी फ़सल की क्वालिटी या स्थानीय मांग से तय नहीं होता। इसके बजाय, यह क़ीमत पश्चिमी गोलार्ध में हज़ारों मील दूर एयर-कंडीशंड गगनचुंबी इमारतों में बैठे एल्गोरिदम, हेज फंड और सट्टेबाज़ों (speculators) द्वारा तय की जाती है।
एक सदी से भी ज़्यादा समय से, दुनिया की सबसे महत्वपूर्ण कृषि कमोडिटी—जैसे गेहूं, चावल, मक्का और सोयाबीन—की क़ीमतें तय करने पर पश्चिमी वित्तीय संस्थानों का एकाधिकार रहा है, जिनमें शिकागो बोर्ड ऑफ ट्रेड (CBOT) और इंटरकॉन्टिनेंटल एक्सचेंज (ICE) सबसे प्रमुख हैं। वैश्विक व्यापार के इस ढांचे ने प्रभावी रूप से ग्लोबल साउथ से अपनी फ़सल का दाम तय करने का अधिकार (pricing sovereignty) छीन लिया है। हालांकि, आज एक बहुत बड़ी ढांचागत बगावत हो रही है।
‘ब्रिक्स ग्रेन एक्सचेंज’ (BRICS Grain Exchange) स्थापित करने का प्रस्ताव कृषि की भू-राजनीति में एक ऐतिहासिक पल है। रूस द्वारा शुरू किया गया और विस्तारित ब्रिक्स+ (BRICS+) समूह द्वारा समर्थित यह प्रस्तावित एक्सचेंज केवल एक नया ट्रेडिंग प्लेटफॉर्म नहीं है; यह पश्चिमी फाइनेंस के सट्टेबाज़ी वाले एकाधिकार को खत्म करने और दाम तय करने की ताकत उन देशों को वापस लौटाने का एक तंत्र है, जो असल में दुनिया का खाना उगाते और खाते हैं।
यह व्यापक आर्थिक बदलाव अंततः भारत या ब्राज़ील के एक आम किसान के वित्तीय भविष्य को कैसे बदलेगा, इसे समझने के लिए हमें सबसे पहले मौजूदा वैश्विक मूल्य प्रणाली (pricing system) की गहरी खामियों को समझना होगा।
बाज़ार का भ्रम: असली अनाज बनाम कागज़ी अनाज
CBOT जैसे वैश्विक कमोडिटी एक्सचेंजों के पक्ष में पारंपरिक तर्क यह दिया जाता है कि वे ‘सही दाम’ (Price Discovery) तय करने के लिए एक केंद्रीकृत मंच प्रदान करते हैं और किसानों व खरीदारों को भविष्य के क़ीमत जोखिमों से बचने (hedge) की सुविधा देते हैं। सिद्धांत रूप में, अगर गेहूं पैदा करने वाले किसी बड़े इलाके में सूखा पड़ता है, तो सप्लाई गिर जाती है, एक्सचेंज इस डेटा को दर्ज करता है, और गेहूं की क़ीमत उसी हिसाब से बढ़ जाती है।
लेकिन असलियत में, आज का पश्चिमी कमोडिटी एक्सचेंज अपने मूल उद्देश्य से बहुत दूर भटक गया है। यह अब मुख्य रूप से असली कृषि उत्पादों का बाज़ार नहीं रह गया है; यह “कागज़ी फ़सलों” (paper crops) में व्यापार करने वाला एक विशाल वित्तीय जुआखाना (casino) बन गया है। CBOT जैसे प्लेटफॉर्म पर, कृषि के फ्यूचर कॉन्ट्रैक्ट्स (वायदा व्यापार) का दैनिक ट्रेडिंग वॉल्यूम पृथ्वी पर उगाई जाने वाली असली फ़सलों की मात्रा से कहीं बहुत ज़्यादा होता है। इन बाज़ारों में हिस्सा लेने वाले ज़्यादातर लोग किसान, मिल मालिक या बेकर नहीं हैं। वे संस्थागत निवेशक, हाई-फ्रीक्वेंसी एल्गोरिथम ट्रेडर, और सट्टेबाज़ (speculative hedge funds) हैं जिनका गेहूं के एक दाने की असली डिलीवरी लेने का कभी कोई इरादा नहीं होता।
सट्टेबाज़ों का यह दबदबा बाज़ार को पूरी तरह बिगाड़ देता है। अंतरराष्ट्रीय बाज़ार में भारतीय गेहूं या ब्राज़ीलियाई सोयाबीन की क़ीमत अक्सर इन सट्टेबाज़ों के पैसे से तय होती है। उदाहरण के लिए, अगर ग्लोबल शेयर बाज़ार में अचानक घबराहट फैलती है या किसी दूसरे सेक्टर में भू-राजनीतिक संकट आता है, तो संस्थागत निवेशक अक्सर अपना पैसा “सुरक्षित ठिकाने” के रूप में कृषि कमोडिटी में लगा देते हैं।
सट्टेबाज़ी वाले पैसे की इस भारी बाढ़ से दुनिया भर में अनाज के दाम बनावटी रूप से आसमान छूने लगते हैं, जिससे एक ‘बबल’ (bubble) बन जाता है। इसके उलट, जब इन निवेशकों को कहीं और ज़्यादा मुनाफ़ा दिखता है और वे अपना पैसा निकाल लेते हैं, तो कृषि कमोडिटी के दाम अचानक धड़ाम से गिर जाते हैं। इसका असली भोजन की सप्लाई या मांग से कोई लेना-देना नहीं होता।
ग्लोबल साउथ के किसान के लिए यह सिस्टम आर्थिक रूप से जानलेवा है। मध्य प्रदेश का एक किसान अच्छे मानसून वाले साल में बेहतरीन सोयाबीन उगा सकता है और एक अच्छे मुनाफ़े की उम्मीद कर सकता है। लेकिन, अगर शिकागो में बैठे सट्टेबाज़ अमेरिकी ब्याज दरों में बदलाव के आधार पर अचानक सोयाबीन के बाज़ार को गिरा (short) दें, तो दुनिया भर में इसका बेंचमार्क दाम गिर जाता है।
जब भारत अपनी बची हुई उपज निर्यात करता है, तो उसे इस बनावटी रूप से गिरे हुए दाम पर बेचने के लिए मजबूर होना पड़ता है। और यही गिरा हुआ अंतरराष्ट्रीय दाम तुरंत स्थानीय मंडी तक पहुंच जाता है, जिससे भारतीय किसान का मुनाफ़ा पूरी तरह खत्म हो जाता है। किसान को उस सट्टेबाज़ के वित्तीय दांव की क़ीमत चुकानी पड़ती है जिसने कभी खेत में हल भी नहीं चलाया।

ब्रिक्स ग्रेन एक्सचेंज: अपनी क़ीमत खुद तय करने का ढांचा
ब्रिक्स ग्रेन एक्सचेंज के पीछे का तर्क गणितीय रूप से बिल्कुल अकाट्य (unassailable) है। अपने हालिया विस्तार के बाद, ब्रिक्स+ (BRICS+) समूह दुनिया के 40% से ज़्यादा अनाज उत्पादन और वैश्विक कृषि खपत के उतने ही बड़े हिस्से का प्रतिनिधित्व करता है। इस गठबंधन में दुनिया का सबसे बड़ा गेहूं निर्यातक (रूस), दुनिया के सबसे बड़े कृषि उपभोक्ता और उत्पादक (भारत और चीन), और सोयाबीन व मक्का निर्यात का निर्विवाद पावरहाउस (ब्राज़ील) शामिल हैं, साथ ही मिस्र और इथियोपिया जैसी विशाल कृषि अर्थव्यवस्थाएं भी हैं।
आर्थिक दृष्टिकोण से, यह बिल्कुल बेतुका (irrational) है कि जो गठबंधन दुनिया का लगभग आधा खाना उगाता और खाता है, वह आपस में व्यापार करने के लिए किसी तीसरे पक्ष के पश्चिमी एक्सचेंज और तीसरी करेंसी (अमेरिकी डॉलर) पर निर्भर रहे। ब्रिक्स ग्रेन एक्सचेंज ग्लोबल साउथ के लिए अपना खुद का एक सुरक्षित, क्लोज्ड-लूप ट्रेडिंग इकोसिस्टम बनाकर इस गलती को सुधारना चाहता है।
यह प्रस्तावित एक्सचेंज पश्चिमी मॉडल से तीन बड़े मायनों में बिल्कुल अलग है:
1. असली डिलीवरी (Physical Delivery) को प्राथमिकता:
CBOT के उलट, जो सिर्फ़ कागज़ी डेरिवेटिव कॉन्ट्रैक्ट्स की तेज़ ट्रेडिंग पर पनपता है, ब्रिक्स ग्रेन एक्सचेंज मुख्य रूप से असली कृषि कमोडिटी की भौतिक आवाजाही (physical movement) को सुविधाजनक बनाने के लिए डिज़ाइन किया गया है। हालांकि यह हेजिंग के विकल्प देगा, लेकिन इसका मूल ढांचा हाई-फ्रीक्वेंसी सट्टेबाज़ी के बजाय पुख्ता सप्लाई और मांग को प्राथमिकता देगा। शुद्ध सट्टेबाज़ी वाली वित्तीय पूंजी के अत्यधिक प्रभाव को रोककर, इस एक्सचेंज का लक्ष्य उस “सट्टेबाज़ी प्रीमियम” (या डिस्काउंट) को हटाना है जो वर्तमान में वैश्विक खाद्य क़ीमतों को बिगाड़ता है। इस एक्सचेंज पर क़ीमतें फ़सल की वास्तविक जैविक और लॉजिस्टिक सच्चाई को दर्शाएंगी।
2. डॉलर से आज़ादी (De-Dollarization) और स्थानीय मुद्रा में भुगतान:
अभी, जब कोई भारतीय कृषि निर्यातक मिस्र या यूएई के किसी खरीदार को गैर-बासमती चावल या गेहूं निर्यात करता है, तो वैश्विक बेंचमार्क क़ीमत अमेरिकी डॉलर से तय होती है, और लेन-देन अमेरिकी डॉलर में होता है। इससे निर्यातक और आयातक दोनों देशों को विनिमय दर (exchange-rate) के उतार-चढ़ाव का भारी जोखिम उठाना पड़ता है। अगर अमेरिकी फेडरल रिज़र्व ब्याज दरें बढ़ाता है और डॉलर मज़बूत होता है, तो आयात करने वाले देश की क्रय शक्ति (purchasing power) गिर जाती है, जिससे मांग घटती है और निर्यातक को माल बेचने के लिए अपनी क़ीमतें कम करनी पड़ती हैं।
ब्रिक्स ग्रेन एक्सचेंज स्थानीय मुद्राओं या नई विकसित ब्रिक्स डिजिटल भुगतान प्रणाली (digital settlement mechanism) का उपयोग करके काम करेगा। जब इस समूह के भीतर भारतीय अनाज का निर्यात किया जाएगा, तो लेन-देन पूरी तरह से डॉलर को दरकिनार कर देगा। इससे पश्चिमी बैंकों को दी जाने वाली भारी करेंसी कन्वर्शन फीस (मुद्रा बदलने का शुल्क) खत्म हो जाएगी और व्यापार अमेरिकी मौद्रिक नीति के असर से आज़ाद हो जाएगा।
3. ग्लोबल साउथ का अपना बेंचमार्क (मानक दाम) बनाना:
शायद ब्रिक्स ग्रेन एक्सचेंज का सबसे शक्तिशाली पहलू एक नए, संप्रभु (sovereign) मूल्य सूचकांक (Price Index) का निर्माण है। वर्तमान में, दुनिया यह जानने के लिए शिकागो की ओर देखती है कि एक टन गेहूं की क़ीमत क्या है। भविष्य में, दुनिया ब्रिक्स इंडेक्स की ओर देखेगी। यह नया मानक (बेंचमार्क) पश्चिमी पूंजी की सनक के बजाय, विकासशील देशों की उत्पादन लागत, श्रम की गतिशीलता, और क्षेत्रीय जलवायु की वास्तविकताओं से व्यवस्थित रूप से निकाला जाएगा। यह आर्थिक गुरुत्वाकर्षण का केंद्र वित्तीयकृत पश्चिम से हटाकर कृषि प्रधान पूर्व और दक्षिण की ओर ले जाता है।
ज़मीनी असर: किसान की जेब की सुरक्षा
जब अंतरराष्ट्रीय स्तर पर व्यापक आर्थिक नीतियां (macroeconomic policies) बदलती हैं, तो उनका प्रभाव अंततः ग्रामीण अर्थव्यवस्था तक पहुंच ही जाता है। स्थानीय मंडी में अपनी फ़सल ले जाने वाले एक आम किसान के लिए, ब्रिक्स ग्रेन एक्सचेंज के शुरू होने का मतलब इस बात में एक बुनियादी बदलाव है कि उनके श्रम का मूल्य कैसे आंका और सुरक्षित किया जाता है।
किसान को सबसे तात्कालिक लाभ क़ीमतों में होने वाले अत्यधिक उतार-चढ़ाव (volatility) में भारी कमी है। मौसम और कीड़ों की अप्रत्याशित प्रकृति के कारण खेती पहले से ही जोखिम भरी है। जब आप जैविक जोखिम के साथ सट्टेबाज़ी वाले वैश्विक बाज़ारों का वित्तीय जोखिम भी जोड़ देते हैं, तो खेती एक आर्थिक जुआ बन जाती है। अंतरराष्ट्रीय अनाज व्यापार को एक ऐसे प्लेटफॉर्म से जोड़कर जो असली सप्लाई और स्थानीय मुद्राओं को प्राथमिकता देता है, पश्चिमी हेज फंड्स द्वारा पैदा की गई बनावटी तेज़ी और भयानक गिरावट को बेअसर किया जा सकेगा।
एक भारतीय किसान के लिए, इसका अर्थ है एक ज़्यादा पूर्वानुमानित (predictable) बाज़ार। निर्यात के लिए नगदी फ़सल (cash crop) या कोई प्रमुख अनाज बोते समय, किसान ब्रिक्स के फॉरवर्ड कॉन्ट्रैक्ट्स को देख सकता है और इस बात का यथार्थवादी, स्थिर अनुमान लगा सकता है कि छह महीने बाद उसकी फ़सल की क़ीमत क्या होगी। यह स्थिरता कृषि विकास की नींव है; यह किसानों को अचानक होने वाले वैश्विक मूल्य क्रैश (Global price crash) के डर के बिना बेहतर बीजों, उन्नत सिंचाई, और कृषि मशीनीकरण में आत्मविश्वास के साथ निवेश करने की अनुमति देती है।
इसके अलावा, ब्रिक्स ग्रेन एक्सचेंज संरचनात्मक रूप से प्राथमिक उत्पादक (किसान) के लिए बेहतर मूल्य प्राप्ति (better price realization) सुनिश्चित करता है। डॉलर के प्रभुत्व वाले वर्तमान सिस्टम में, निर्यात की गई फ़सल के मूल्य का एक महत्वपूर्ण प्रतिशत बिचौलियों द्वारा सोख लिया जाता है। करेंसी बदलने की फीस, पश्चिमी एक्सचेंजों को दी जाने वाली हेजिंग कॉस्ट, और अंतरराष्ट्रीय ट्रेडिंग कंपनियों द्वारा जोड़े गए जोखिम प्रीमियम—ये सभी अनाज के लिए भुगतान की गई अंतिम क़ीमत को खा जाते हैं। सीधे, स्थानीय-मुद्रा एक्सचेंज के माध्यम से व्यापार को सुव्यवस्थित करके, इन वित्तीय रुकावटों (financial frictions) को समाप्त कर दिया जाता है।
जब ये रुकावटें हट जाती हैं, तो निर्यातक देश के लिए व्यापार स्वाभाविक रूप से ज़्यादा लाभदायक हो जाता है। यदि कोई भारतीय कृषि निर्यात एजेंसी डॉलर कन्वर्शन और पश्चिमी बैंकिंग शुल्क में लेन-देन मूल्य का 5% खोए बिना ब्रिक्स एक्सचेंज के माध्यम से मिस्र को गेहूं बेच सकती है, तो वह बचा हुआ मूल्य (retained value) घरेलू अर्थव्यवस्था के भीतर ही रहता है। यह बढ़ी हुई निर्यात प्राप्ति सरकार और निजी एग्रीगेटर्स (aggregators) को स्थानीय मंडी में बेहतर खरीद मूल्य (procurement prices) देने की वित्तीय क्षमता प्रदान करती है।
यह न्यूनतम समर्थन मूल्य (MSP) ढांचे की आर्थिक व्यवहार्यता (viability) को मज़बूत करता है और स्वाभाविक रूप से खुले बाज़ार (open-market) की क़ीमतों को बढ़ाता है, जिससे यह सुनिश्चित होता है कि अंतरराष्ट्रीय बिक्री मूल्य का एक बड़ा हिस्सा सीधे किसान के बैंक खाते में पहुंचे।
ब्रिक्स ग्रेन एक्सचेंज की ओर यह संक्रमण कृषि अर्थशास्त्र को ‘डिकोलोनाइज़’ (decolonization – गुलामी से मुक्त) करने का प्रतिनिधित्व करता है। पीढ़ियों से, ग्लोबल साउथ के किसानों ने दुनिया के सबसे महत्वपूर्ण मज़दूरों के रूप में काम किया है, लेकिन उनके श्रम के वित्तीय फल को हमेशा दूर स्थित वित्तीय राजधानियों (Financial capitals) द्वारा काटा गया है। एक संप्रभु (sovereign) मूल्य-निर्धारण तंत्र स्थापित करके, विकासशील देश अपनी ग्रामीण अर्थव्यवस्थाओं के चारों ओर एक सुरक्षा घेरा बना रहे हैं।
वे यह सुनिश्चित कर रहे हैं कि जब कोई किसान अनाज की एक बोरी तैयार करने के लिए धूप में पसीना बहाता है, तो उसका मूल्य किसी विदेशी एक्सचेंज के सट्टेबाज़ी वाले एल्गोरिदम के बजाय मानवीय ज़रूरत और भौतिक सच्चाई के ईमानदार मेट्रिक्स (metrics) द्वारा तय किया जाए। यह एक ऐसे युग की ओर निर्णायक कदम है जहां किसान अब वैश्विक बाज़ारों का मूक शिकार नहीं, बल्कि एक निष्पक्ष, ज़्यादा स्थिर वैश्विक कृषि अर्थव्यवस्था का सशक्त भागीदार होगा।
ये भी पढ़ें: क्लाइमेट सर्वाइवल किट: हमारे भविष्य को सुरक्षित करने वाला ‘ओपन-सोर्स सीड बैंक’
सम्पर्क सूत्र: किसान साथी यदि खेती-किसानी से जुड़ी जानकारी या अनुभव हमारे साथ साझा करना चाहें तो हमें फ़ोन नम्बर 9599273766 पर कॉल करके या kisanofindia.mail@gmail.com पर ईमेल लिखकर या फिर अपनी बात को रिकॉर्ड करके हमें भेज सकते हैं। किसान ऑफ़ इंडिया के ज़रिये हम आपकी बात लोगों तक पहुँचाएँगे, क्योंकि हम मानते हैं कि किसान उन्नत तो देश ख़ुशहाल।